Zalanie mieszkania przez sąsiada - jak zgłosić szkodę i uzyskać odszkodowanie
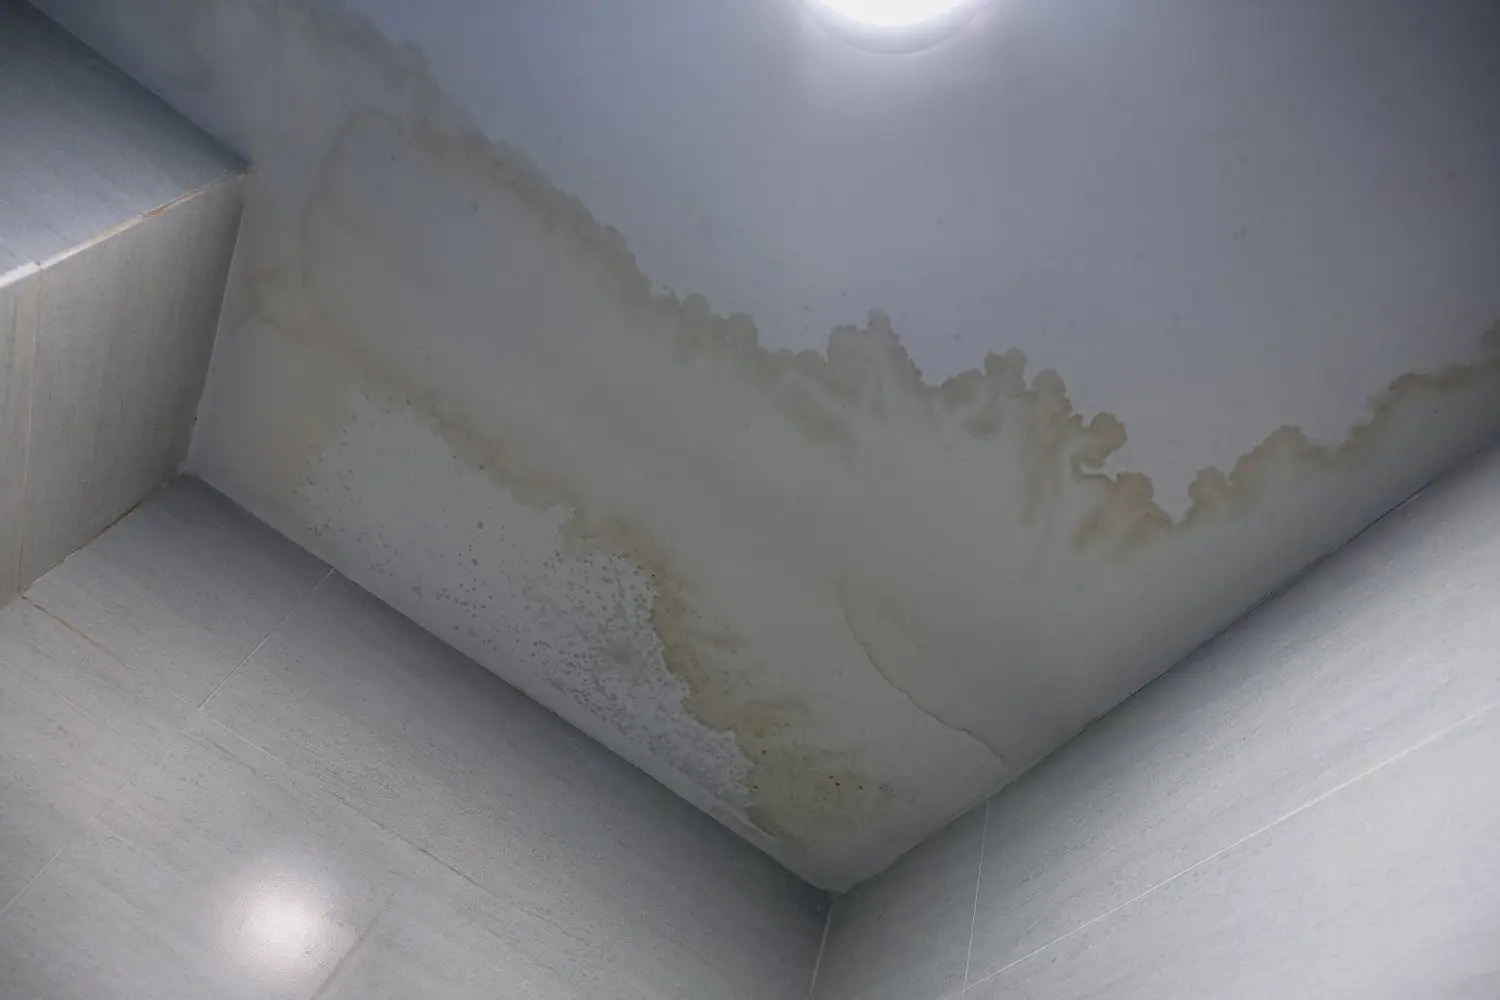
Gdy sąsiad z góry zaleje mieszkanie, trzeba najpierw zatrzymać wodę i zabezpieczyć instalację elektryczną, potem udokumentować szkodę zdjęciami i protokołem z udziałem administratora, a następnie zgłosić ją ubezpieczycielowi. Odszkodowanie można uzyskać na dwa sposoby: z własnej polisy mieszkaniowej, jeśli obejmuje ryzyko zalania, albo z ubezpieczenia odpowiedzialności cywilnej w życiu prywatnym sąsiada, który spowodował szkodę. Gdy sprawca nie ma polisy OC, odpowiada za szkodę z własnej kieszeni, a poszkodowany może dochodzić naprawienia szkody na drodze cywilnej.
Jesień i zima to okres, w którym przecieków jest więcej: zaczyna się sezon grzewczy, pękają stare wężyki przy pralkach i bateriach, a mróz potrafi rozsadzić rury w nieogrzewanych pomieszczeniach. Warto wiedzieć, co robić w pierwszych godzinach, bo od tego zależy wysokość odszkodowania.
Pierwsze godziny po zalaniu: co zrobić od razu
- Zatrzymaj wodę. Jeśli sąsiada nie ma w domu, zadzwoń do administratora lub pogotowia technicznego spółdzielni albo wspólnoty, które mogą zakręcić zawór na pionie.
- Wyłącz prąd w zalanych pomieszczeniach, jeśli woda kapie z lamp, gniazdek lub spływa po ścianach z instalacją.
- Ratuj, co się da. Wynieś sprzęt elektroniczny, dokumenty i meble z zalanego miejsca, podstaw miski, zbierz wodę z podłogi.
- Zrób zdjęcia i nagrania wszystkich zniszczeń, zanim zaczniesz sprzątać: sufitu, ścian, podłóg, mebli, sprzętu. Zapisz datę i godzinę.
- Nie wyrzucaj zniszczonych rzeczy, dopóki nie obejrzy ich likwidator albo ubezpieczyciel nie zgodzi się na to na podstawie zdjęć.
Jeśli zalanie było duże i z sufitu spadają kawałki tynku, w mieszkaniu przez kilka dni trzeba suszyć ściany i podłogi. Rachunki za wynajem osuszaczy czy firmy osuszającej warto zachować, bo mogą być częścią odszkodowania.
Protokół z administratorem i ustalenie sprawcy
Do ubezpieczyciela potrzebny jest dokument potwierdzający przyczynę i zakres szkody. Najczęściej sporządza go administrator budynku, przedstawiciel spółdzielni albo zarządcy wspólnoty. Protokół powinien zawierać:
- datę i godzinę zdarzenia oraz adresy obu mieszkań,
- przyczynę zalania, na przykład pęknięty wężyk pralki, nieszczelny brodzik czy awaria pionu,
- opis uszkodzeń w zalanym mieszkaniu,
- podpisy obecnych osób, w tym sąsiada, jeśli był obecny.
Przyczyna ma znaczenie, bo decyduje o tym, kto odpowiada za szkodę. Jeśli woda pochodzi z instalacji w mieszkaniu sąsiada, na przykład z pralki lub wanny, odpowiada sąsiad. Jeśli przeciekł pion lub inna część wspólna budynku, roszczenie kieruje się do spółdzielni lub wspólnoty, która ma zwykle własną polisę. Warto też poprosić sąsiada o dane jego ubezpieczyciela i numer polisy, jeśli ją ma.
Z czyjej polisy szukać odszkodowania
| Sytuacja | Gdzie zgłosić szkodę |
|---|---|
| masz polisę mieszkaniową z ryzykiem zalania | u własnego ubezpieczyciela, który potem może dochodzić zwrotu od sprawcy |
| sąsiad ma OC w życiu prywatnym | u ubezpieczyciela sąsiada, z jego polisy OC |
| przyczyną jest pion lub część wspólna | u zarządcy budynku i jego ubezpieczyciela |
| sprawca nie ma żadnej polisy | bezpośrednio u sprawcy, w razie sporu w sądzie |
Zgłoszenie z własnej polisy jest często najszybsze, bo masz wpływ na jego przebieg. Ubezpieczyciel wypłaca odszkodowanie w granicach sumy ubezpieczenia, a potem sam dochodzi zwrotu od sprawcy. Trzeba jednak sprawdzić w ogólnych warunkach ubezpieczenia, czy polisa obejmuje zalanie, czy chroni tylko mury, czy także ruchomości, i jaki jest udział własny. O tym, jak dobrać zakres, piszemy w tekście jak wybrać odpowiednią sumę ubezpieczenia dla swojego mieszkania.
OC w życiu prywatnym to polisa, która pokrywa szkody wyrządzone innym przez ubezpieczonego i jego domowników. Często jest dodawana do ubezpieczenia mieszkania. Jak działa, wyjaśniamy w artykule ubezpieczenie odpowiedzialności cywilnej w życiu prywatnym.
Zgłoszenie szkody i terminy wypłaty
Szkodę zgłasza się przez infolinię, formularz na stronie lub w aplikacji ubezpieczyciela. Ogólne warunki ubezpieczenia określają termin zgłoszenia, zwykle liczony w dniach od zdarzenia, dlatego nie warto zwlekać. Do zgłoszenia przygotuj:
- numer polisy własnej lub sprawcy,
- protokół administratora,
- zdjęcia i nagrania szkód,
- listę zniszczonych rzeczy z przybliżoną wartością i, jeśli są, rachunkami zakupu,
- numer rachunku bankowego do wypłaty.
Zgodnie z Kodeksem cywilnym ubezpieczyciel powinien wypłacić odszkodowanie w terminie 30 dni od zgłoszenia szkody. Jeśli wyjaśnienie okoliczności w tym czasie nie jest możliwe, świadczenie wypłaca się w ciągu 14 dni od dnia, w którym przy zachowaniu należytej staranności wyjaśnienie było możliwe, a bezsporną część powinien wypłacić w podstawowym terminie.
Odszkodowanie wylicza się zwykle na podstawie kosztorysu sporządzonego przez likwidatora albo faktur za naprawę. Kosztorysowe wyliczenie bywa niższe od realnych kosztów remontu, dlatego warto poprosić o wycenę kilku wykonawców.
Gdy odszkodowanie jest za niskie lub ubezpieczyciel odmawia
Decyzję ubezpieczyciela można zakwestionować. Najpierw składa się reklamację lub odwołanie do ubezpieczyciela, dołączając kosztorys niezależnego rzeczoznawcy, faktury i dodatkowe zdjęcia. Ubezpieczyciel ma obowiązek odpowiedzieć na reklamację w terminie określonym w przepisach, zwykle do 30 dni.
Jeśli odpowiedź nadal jest niezadowalająca, można złożyć wniosek o interwencję lub postępowanie polubowne do Rzecznika Finansowego albo skorzystać z bezpłatnej pomocy powiatowego lub miejskiego rzecznika konsumentów. Ostatecznością jest pozew do sądu. Przy sporze z sąsiadem, który nie ma polisy, warto najpierw spróbować ugody na piśmie, a dopiero potem kierować sprawę do sądu.
Na przyszłość dobrze przejrzeć własne ubezpieczenie i sprawdzić, czy obejmuje zalanie, ruchomości i OC w życiu prywatnym. Pomocne wskazówki są w tekście na co zwrócić uwagę przy wyborze ubezpieczenia mieszkania w bloku.
Przeczytaj także
Jak wybrać ubezpieczenie podczas kupna pierwszego samochodu
Kredyty
Zakup pierwszego samochodu to nie tylko spełnienie marzeń o własnym środku transportu, ale również jedna z najważniejszych decyzji finansowych w życiu młodego…
Jak sprawdzić czy jestem ubezpieczony w NFZ
Edukacja
Twoje ubezpieczenie zdrowotne może być kluczem do spokoju i bezpieczeństwa, ale czy wiesz, jak skutecznie sprawdzić, czy jesteś obecnie ubezpieczony przez…
Jak wybrać odpowiednią sumę ubezpieczenia dla swojego mieszkania
Nieruchomości
Patrząc na swoje mieszkanie przez pryzmat ochrony finansowej, warto zadać sobie pytanie: czy twoje mienie jest wystarczająco zabezpieczone? Odpowiednia suma…