Terminal płatniczy w małej firmie - jak porównać prowizje i umowy
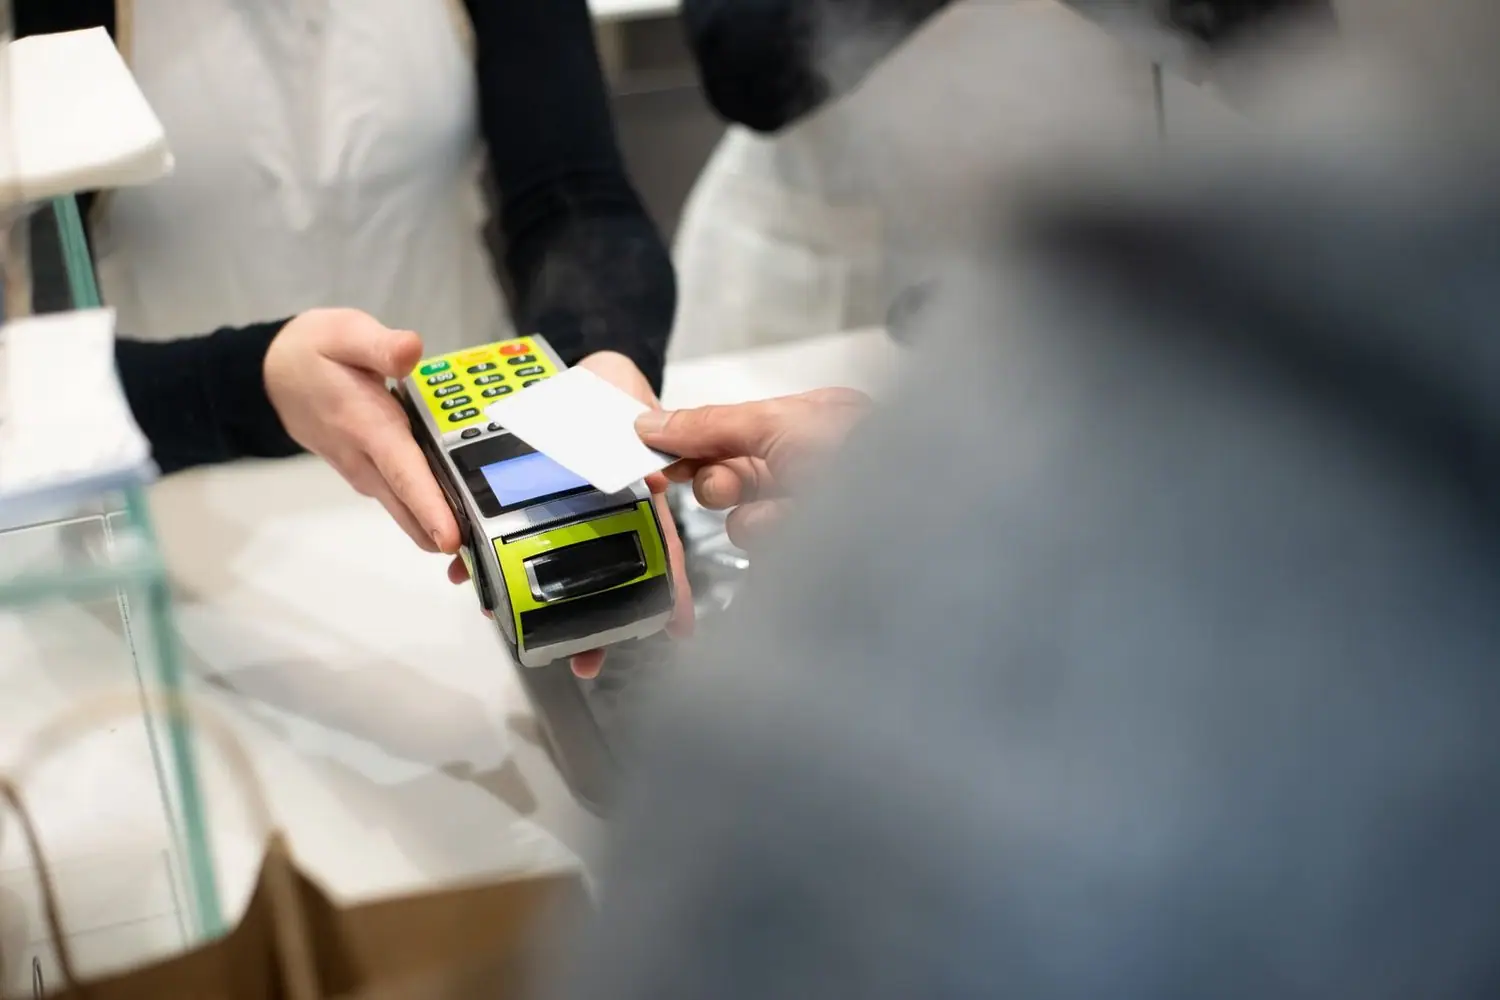
Terminal płatniczy dla małej firmy najlepiej wybierać, porównując całkowity miesięczny koszt przy twoich obrotach, a nie samą reklamowaną prowizję: składa się na niego prowizja od transakcji, opłata za dzierżawę terminala, ewentualne opłaty minimalne i dodatkowe za karty firmowe lub zagraniczne. Do tego trzeba sprawdzić długość umowy i kary za jej wcześniejsze rozwiązanie, termin wypłaty środków na konto oraz to, czy terminal przyjmuje BLIK i płatności telefonem. Przy niewielkich obrotach często opłaca się terminal mobilny albo aplikacja zamieniająca telefon w terminal, bez stałej opłaty miesięcznej. Firmy korzystające z kasy fiskalnej mają przy tym obowiązek umożliwić klientom płatność bezgotówkową.
Z czego składa się koszt terminala
Oferty agentów rozliczeniowych wyglądają różnie, ale koszty sprowadzają się zwykle do kilku pozycji. Warto poprosić o ich pełną listę na piśmie, zanim podpiszesz umowę.
| Pozycja | Na czym polega | Na co uważać |
|---|---|---|
| Prowizja od transakcji | procent od wartości każdej płatności kartą lub telefonem | czy jest jedna stawka, czy osobne dla kart debetowych, kredytowych, firmowych i spoza Unii |
| Opłata za terminal | miesięczny abonament za dzierżawę urządzenia | czy rośnie po okresie promocyjnym, czy obejmuje serwis i wymianę |
| Opłata minimalna | kwota, którą płacisz, gdy prowizje w danym miesiącu są niższe | przy sezonowej działalności potrafi zjeść cały zysk z terminala |
| Opłaty dodatkowe | aktywacja, instalacja, przelewy wypłat, raporty, karta SIM w terminalu | pozycje schowane w tabeli opłat, a nie w ofercie |
| Kary umowne | opłata za wcześniejsze rozwiązanie umowy lub niezwrócenie terminala | umowy na 24 lub 36 miesięcy z wysoką karą |
Prowizja, którą płacisz, zawiera opłatę dla banku wydawcy karty, opłatę organizacji kartowej i marżę agenta. Część z nich jest regulowana, ale ostateczna stawka zależy od oferty i bywa negocjowalna, zwłaszcza przy większych obrotach.
Przykład porównania ofert
Załóżmy, że sklep przyjmuje kartami 20 000 zł miesięcznie. Oferta z prowizją 1 procent i abonamentem 40 zł daje koszt około 240 zł miesięcznie. Oferta bez abonamentu, ale z prowizją 1,5 procent, kosztuje około 300 zł. Przy obrotach 3000 zł miesięcznie wynik jest odwrotny: pierwsza oferta to 70 zł, druga tylko 45 zł. Dlatego zanim porównasz oferty, policz swój przeciętny i najsłabszy miesiąc.
Rodzaje terminali i dla kogo są
- Terminal stacjonarny podłączony do internetu kablem lub wi-fi. Dobry dla sklepu, gabinetu, restauracji z jednym stanowiskiem kasowym.
- Terminal przenośny z kartą SIM i baterią. Przydatny w gastronomii, przy dowozach, na targach i u usługodawców jeżdżących do klienta.
- Terminal w telefonie, czyli aplikacja, która pozwala przyjmować płatności zbliżeniowe na smartfonie z modułem NFC. Najtańszy na start, zwykle bez abonamentu, ale z wyższą prowizją i ograniczeniami przy płatnościach z kodem PIN powyżej limitu zbliżeniowego.
- Terminal zintegrowany z kasą fiskalną lub systemem sprzedaży. Kwota przesyła się automatycznie, co zmniejsza ryzyko pomyłek przy dużej liczbie transakcji.
Płatności przy sezonowej i nieregularnej sprzedaży
Firmy, które większość obrotu robią w kilku miesiącach roku, jak stoiska świąteczne, wypożyczalnie sprzętu zimowego czy ogródki gastronomiczne, powinny szczególnie uważać na stałe opłaty. Abonament i opłata minimalna płacone przez cały rok mogą kosztować więcej niż prowizje z sezonu. W takim przypadku lepiej sprawdza się terminal w telefonie lub oferta, w której urządzenie można zawiesić na kilka miesięcy bez opłat. Zapytaj też, jak szybko agent dostarczy terminal po podpisaniu umowy. Jeśli myślisz o sprzedaży na jarmarku w grudniu, umowę warto podpisać już w listopadzie, żeby zdążyć z dostawą, aktywacją i przetestowaniem urządzenia przed pierwszym dniem handlu.
Na co zwrócić uwagę w umowie
- Termin wypłaty środków. Standardem jest wypłata następnego dnia roboczego. Przy płynności finansowej na styk ma to znaczenie, zwłaszcza przed weekendem i świętami.
- Metody płatności. Sprawdź, czy terminal przyjmuje BLIK, płatności telefonem i zegarkiem oraz karty wszystkich popularnych organizacji.
- Okres umowy i wypowiedzenie. Krótsza umowa daje elastyczność, gdy po roku znajdziesz lepszą ofertę. Zapisz w kalendarzu datę, do której trzeba złożyć wypowiedzenie, żeby umowa nie przedłużyła się automatycznie.
- Serwis. Ile trwa wymiana zepsutego terminala i czy w tym czasie dostajesz urządzenie zastępcze.
- Raporty i faktury. Comiesięczna faktura za prowizje i czytelne zestawienie transakcji ułatwiają księgowość. Wskazówki o tym, jak przechowywać takie dokumenty, znajdziesz w tekście o dokumentacji podatkowej małej firmy.
Obowiązek płatności bezgotówkowych i rozliczenia
Przedsiębiorcy, którzy muszą prowadzić ewidencję sprzedaży na kasie fiskalnej, są zobowiązani zapewnić klientom możliwość zapłaty kartą lub innym instrumentem płatniczym. W praktyce oznacza to terminal, aplikację lub inny sposób przyjmowania płatności elektronicznych. Prowizje i abonament za terminal są kosztem prowadzenia działalności, a wpływy z płatności kartą trafiają na rachunek firmowy i muszą zgadzać się z raportami z kasy. W okresie świątecznym, gdy rośnie liczba transakcji, warto co kilka dni porównywać sumy z terminala i kasy. Przy płatnościach od innych firm przyda się też znajomość zasad opisanych w tekście o mechanizmie podzielonej płatności.
Przed podpisaniem umowy zapytaj księgowego, jak rozliczać prowizje i jak ewidencjonować zwroty na kartę. Drobne koszty obsługi płatności łatwo przeoczyć, a w skali roku potrafią się uzbierać w kwotę wartą przeanalizowania. Inne sposoby na legalne ograniczenie obciążeń opisujemy w poradniku, jak legalnie minimalizować podatki w małej firmie.
Przeczytaj także
Co to jest blockchain i jak działa w praktyce - proste wyjaśnienie
Biznes
Blockchain to technologia, która nie tylko zrewolucjonizowała świat finansów, wprowadzając kryptowaluty, ale znajduje zastosowanie w wielu dziedzinach życia…
Czym się różni leasing od kredytu samochodowego
Biznes
Zakup nowego samochodu to nie tylko przyjemna, ale i strategiczna decyzja. Wybór odpowiedniego finansowania może znacząco wpłynąć na Twoje finanse na lata…
Czym różni się konto osobiste od biznesowego w banku
Biznes
W dobie dynamicznego rozwoju przedsiębiorczości oraz złożonych potrzeb finansowych, wybór odpowiedniego konta bankowego staje się kluczowy zarówno dla osób…