Koniec okresu stałej stopy w kredycie hipotecznym - co zrobić z propozycją banku
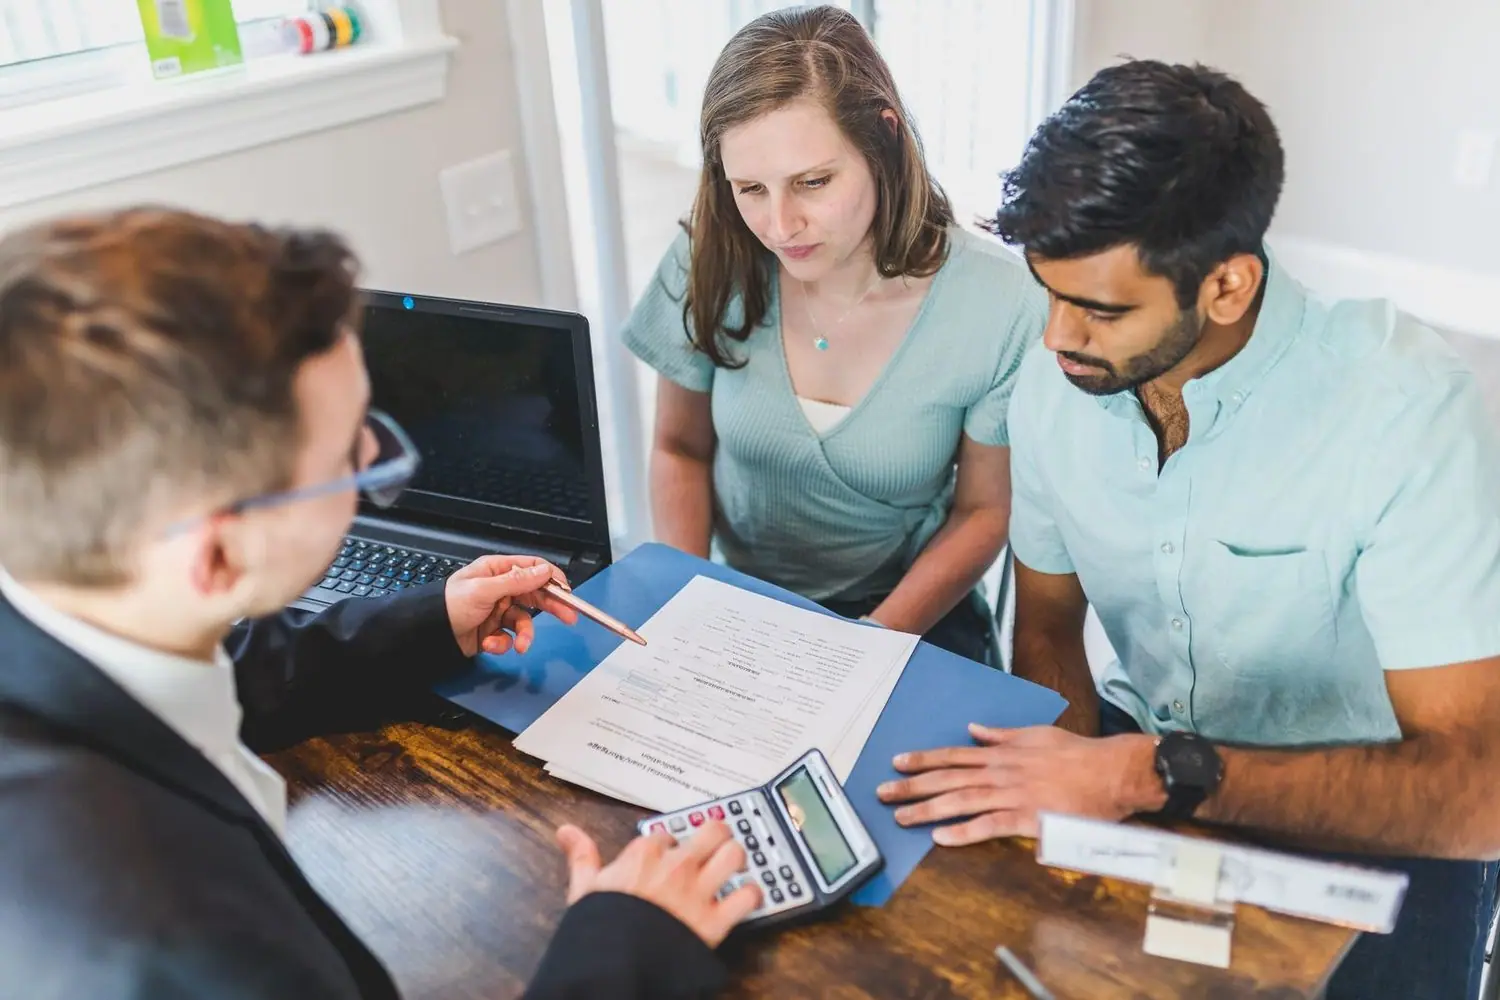
Gdy kończy się okres stałej stopy w kredycie hipotecznym, bank przedstawia propozycję nowego oprocentowania stałego na kolejne lata albo informuje o przejściu na stopę zmienną. Masz wtedy cztery możliwości: przyjąć ofertę, negocjować jej warunki, przejść na oprocentowanie zmienne albo przenieść kredyt do innego banku. Zanim zdecydujesz, porównaj wysokość raty i całkowity koszt kredytu w każdym wariancie, sprawdź oferty konkurencji i zastanów się, czy w najbliższych latach planujesz nadpłaty. Brak reakcji na pismo banku też jest decyzją, bo zwykle oznacza automatyczne przejście na warunki z umowy, najczęściej na stopę zmienną.
Jak działa okresowo stała stopa
Większość kredytów mieszkaniowych udzielanych w ostatnich latach ma oprocentowanie stałe przez pierwsze pięć lat, rzadziej przez siedem lub dziesięć. Przez ten czas rata nie zmienia się mimo zmian stóp procentowych na rynku. Po zakończeniu okresu stałego bank wylicza nową stawkę według aktualnych warunków rynkowych, a umowa określa, co dzieje się dalej.
W wielu umowach przewidziano, że:
- bank z wyprzedzeniem przesyła propozycję nowego stałego oprocentowania na kolejny okres,
- kredytobiorca może ją przyjąć albo odrzucić,
- przy braku zgody kredyt przechodzi na oprocentowanie zmienne, oparte na wskaźniku referencyjnym i marży banku.
Dokładne zasady, terminy i sposób zgłoszenia decyzji znajdziesz w umowie kredytowej i w piśmie od banku. Warto przeczytać je od razu po otrzymaniu, a nie w ostatnim tygodniu.
Pismo z propozycją często trafia do bankowości elektronicznej, a nie do skrzynki pocztowej, i łatwo je przeoczyć wśród powiadomień o promocjach. Jeśli koniec okresu stałej stopy zbliża się, a wiadomości nadal nie ma, zadzwoń do banku lub zapytaj w oddziale. Ustal też, w jakiej formie bank przyjmuje odpowiedź: przez bankowość internetową, w oddziale czy pisemnie, bo od tego zależy, czy zdążysz w terminie.
Jak ocenić propozycję banku
Sama wysokość nowego oprocentowania nie wystarcza. Poproś bank o harmonogram spłat w wariancie stałym i zmiennym i porównaj kilka rzeczy:
| Co porównać | Dlaczego to ważne |
|---|---|
| Wysokość raty | czy zmieści się w budżecie domowym z zapasem |
| Łączną sumę odsetek w okresie nowej stopy | pokazuje realny koszt decyzji na kilka lat |
| Marżę przy stopie zmiennej | od niej zależy, ile zapłacisz, gdy stopy spadną lub wzrosną |
| Warunki nadpłaty | przy stałej stopie bank może pobierać rekompensatę za wcześniejszą spłatę |
| Wymagane produkty dodatkowe | konto, karta, ubezpieczenie, których brak podnosi marżę |
Stała czy zmienna na kolejne lata
Stała stopa daje przewidywalność: wiesz, ile zapłacisz przez kolejne pięć lat, nawet jeśli stopy procentowe wzrosną. Płacisz za to zwykle nieco wyższą ratą na starcie albo rezygnujesz z korzyści, gdy stopy spadną. Zmienna stopa szybciej reaguje na obniżki, ale niesie ryzyko wzrostu raty. Wybór zależy od tego, jaki masz zapas w budżecie, czy planujesz duże nadpłaty i jak długo zostało do końca spłaty. Szersze porównanie obu rozwiązań opisujemy w tekście o kredycie hipotecznym ze stałym czy zmiennym oprocentowaniem.
Jak samodzielnie policzyć różnicę
Do szybkiego porównania wystarczy kalkulator kredytowy i trzy liczby: kwota pozostała do spłaty, liczba miesięcy do końca kredytu i oprocentowanie. Policz ratę dla propozycji banku, dla aktualnego oprocentowania zmiennego oraz w wariancie pesymistycznym, na przykład przy stopie wyższej o dwa punkty procentowe. Jeśli rata w wariancie pesymistycznym przekracza mniej więcej jedną trzecią miesięcznych dochodów netto gospodarstwa domowego, stała stopa daje bezpieczeństwo, które ma realną wartość. Gdy zostało niewiele lat spłaty i niewielka kwota kapitału, różnice między wariantami są mniejsze, a większą korzyść może przynieść nadpłata.
Negocjacje i przeniesienie kredytu
Propozycja banku nie zawsze jest ostateczna. Klient, który terminowo spłaca kredyt, ma dobrą historię i niższy wskaźnik zadłużenia niż przy zaciąganiu kredytu, może poprosić o lepsze warunki. Pomaga konkretna oferta z innego banku, nawet wstępna.
Refinansowanie, czyli przeniesienie kredytu do innego banku, wymaga sprawdzenia zdolności kredytowej, wyceny nieruchomości i ustanowienia nowej hipoteki. Koszty to zwykle opłaty notarialne i sądowe, wycena, czasem prowizja i ubezpieczenie pomostowe do czasu wpisu hipoteki. Przeniesienie opłaca się, gdy oszczędność na odsetkach w kilka lat wyraźnie przewyższa te koszty. Przed wnioskiem dobrze sprawdzić swój raport kredytowy i skorzystać z porad z tekstu, jak poprawić scoring i zdolność kredytową.
Plan działania krok po kroku
- Kilka miesięcy przed końcem okresu stałej stopy sprawdź w umowie, jak wygląda procedura i do kiedy trzeba złożyć oświadczenie.
- Po otrzymaniu propozycji poproś o symulację raty i harmonogramy w obu wariantach.
- Zbierz dwie lub trzy oferty innych banków na refinansowanie, żeby mieć punkt odniesienia.
- Zastanów się nad nadpłatą w momencie zmiany oprocentowania. To dobry moment na jednorazową wpłatę, bo po przejściu na stopę zmienną ustawowe ograniczenia opłat za wcześniejszą spłatę są korzystniejsze dla klienta.
- Złóż decyzję w terminie i zachowaj potwierdzenie, a po zmianie sprawdź pierwszy nowy harmonogram.
Gdy nowa rata przekracza możliwości
Jeśli wyliczona rata, niezależnie od wariantu, jest dla ciebie za wysoka, nie czekaj na pierwsze zaległości. Porozmawiaj z bankiem o wydłużeniu okresu spłaty, czasowym obniżeniu raty lub innym rozwiązaniu. Banki chętniej idą na ustępstwa, gdy klient zgłasza problem z wyprzedzeniem. Możliwości, jakie daje restrukturyzacja, opisujemy w poradniku o restrukturyzacji kredytu. Osoby w trudnej sytuacji finansowej mogą też sprawdzić, czy spełniają warunki skorzystania z państwowego wsparcia dla kredytobiorców mieszkaniowych.
Przeczytaj także
Jak wybrać ubezpieczenie podczas kupna pierwszego samochodu
Kredyty
Zakup pierwszego samochodu to nie tylko spełnienie marzeń o własnym środku transportu, ale również jedna z najważniejszych decyzji finansowych w życiu młodego…
Na co zwrócić uwagę przy pierwszym założeniu konta bankowego
Kredyty
Każdy z nas stoi przed wyborem pierwszego konta bankowego, które stanie się fundamentem dla zarządzania finansami osobistymi. Decyzja o jego założeniu to nie…
Jak bezpiecznie korzystać z bankomatów za granicą
Kredyty
Obecnie podróżowanie jest łatwiejsze niż kiedykolwiek wcześniej, ale jak zadbać o bezpieczeństwo finansowe, korzystając z bankomatów za granicą? Osoby, które…